Domain baekentreff.de kaufen?
Wir ziehen mit dem Projekt
baekentreff.de um.
Sind Sie am Kauf der Domain
baekentreff.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain baekentreff.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **

Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
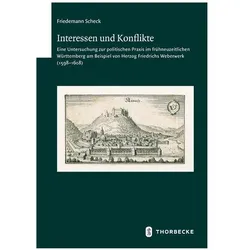
Interessen und Konflikte, Fachbücher von Friedemann ScheckDas Fachbuch "Interessen und Konflikte" von Friedemann Scheck bietet eine tiefgehende Analyse der politischen Strukturen und sozialen Dynamiken im Württemberg der Frühen Neuzeit. Es beleuchtet die Spannungen zwischen dem Streben nach landesweiter Vereinheitlichung durch Friedrich I. von Württemberg und dem Widerstand der Untertanen, die ihre lokale Autonomie verteidigen wollten. Scheck zeigt auf, wie verschiedene soziale Gruppen, einschliesslich der landständischen Eliten und einfacher Untertanen, ihre Interessen erfolgreich in die politische Agenda einbringen konnten. Diese Studie verdeutlicht, dass Protest und Widerstand auch in dieser historischen Epoche wirksam waren und entscheidende Wendungen in der Politik herbeiführen konnten. Die detaillierte Untersuchung der Akteure und ihrer Strategien bietet wertvolle Einblicke in die Komplexität der politischen Landschaft dieser Zeit.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
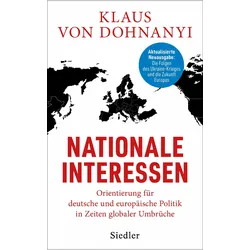
Nationale Interessen, Sachbücher von Klaus von DohnanyiDas Buch "Nationale Interessen" von Klaus von Dohnanyi bietet eine tiefgehende Analyse der geopolitischen Entwicklungen seit dem Ausbruch des Ukraine-Kriegs. In dieser aktualisierten Neuausgabe wird untersucht, wie die USA zur Eskalation des Konflikts beigetragen haben und welche Rolle Deutschland in diesem Kontext spielt. Dohnanyi beleuchtet die Herausforderungen, vor denen Europa steht, und fordert eine strategische Neuausrichtung, um den neuen Realitäten gerecht zu werden. In einer Zeit, in der Europa zwischen den Machtzentren der USA und China steht, ist ein realistischer Umgang mit den eigenen Interessen unerlässlich. Das Buch ist sowohl provokant als auch anregend und bietet wertvolle Einsichten für alle, die sich mit der Zukunft Europas und der internationalen Politik auseinandersetzen möchten.26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
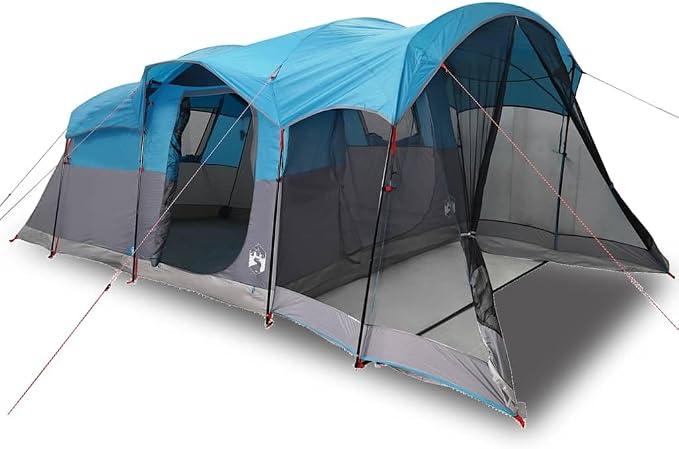
Tunnelzelt 8 Personen, Großes Familienzelt mit Vorraum und Schlafkabine, Gruppen-Campingzelt für Outdoor-Aktivitäten, 610x244x198 cm, Grau und OrangeGroßzügiges Platz : Dieses Tunnelzelt bietet mit den Maßen 610 x 244 x 198 cm bequem Platz für bis zu 8 Personen. Die geräumige Schlafkabine sorgt für eine angenehme Nachtruhe bei gemeinsamen Ausflügen mit Familie oder Freunden im Freien.Praktischer Vorraum: Das Zelt verfügt über ein integriertes Vorzelt, das zusätzlichen Stauraum für Gepäck und Ausrüstung bietet. Nutzen Sie diesen Bereich flexibel als Aufenthaltsraum, zum Kochen oder einfach zum Entspannen im Schatten.Stabile Konstruktion: Hergestellt aus langlebigem 185T Polyester und gestützt durch hochflexible, leichte Glasfaserstangen. Die robuste Struktur sorgt für Formstabilität und bietet zuverlässigen Schutz bei verschiedenen Witterungsbedingungen.Optimale Belüftung und Zugang: Mit zwei Eingängen und zwei Fenstern ermöglicht das Campingzelt eine hervorragende Luftzirkulation.Einfacher Aufbau und Zubehör: Dank des flexiblen Steckverbindungssystems ist der Aufbau unkompliziert. Im sind das Tunnel-Familienzelt, ein abnehmbares Üb602,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **

Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Wichtige Informationen für ElternEntdecken Sie die praktische Wickeltasche für Eltern, ideal zum Verstauen von wichtigen Utensilien bei Ausflügen mit den Kleinsten. Diese Tasche bietet ausreichend Platz für Spielzeug, Windeln und andere Notwendigkeiten, sodass Sie alles bequem mitnehmen können. Perfekt für aktive Eltern, die ihre Hände frei haben möchten.377,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
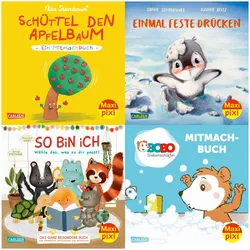
Bilderbücher zum Mitmachen, Kinderbücher von DiverseDie "Bilderbücher zum Mitmachen" Box von Carlsen Verlag bietet eine kreative und interaktive Leseerfahrung für Kinder. Diese Sammlung umfasst vier innovative Maxi Pixi Bilderbücher, die speziell dafür entworfen wurden, die Fantasie und die motorischen Fähigkeiten der jungen Leser zu fördern. Jedes Buch lädt dazu ein, aktiv am Geschehen teilzunehmen, sei es durch Schütteln, Drücken oder Mitmachen. Die Geschichten sind ansprechend und leicht verständlich, was sie ideal für das gemeinsame Vorlesen macht. Die Bücher sind im handlichen Softcover-Format gehalten und eignen sich hervorragend für kleine Hände. Diese Box ist eine wertvolle Ergänzung für jede Kinderbuchsammlung und fördert das spielerische Lernen.50,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Interessen und Konflikte, Fachbücher von Friedemann ScheckDas Fachbuch "Interessen und Konflikte" von Friedemann Scheck bietet eine tiefgehende Analyse der politischen Strukturen und sozialen Dynamiken im Württemberg der Frühen Neuzeit. Es beleuchtet die Spannungen zwischen dem Streben nach landesweiter Vereinheitlichung durch Friedrich I. von Württemberg und dem Widerstand der Untertanen, die ihre lokale Autonomie verteidigen wollten. Scheck zeigt auf, wie verschiedene soziale Gruppen, einschliesslich der landständischen Eliten und einfacher Untertanen, ihre Interessen erfolgreich in die politische Agenda einbringen konnten. Diese Studie verdeutlicht, dass Protest und Widerstand auch in dieser historischen Epoche wirksam waren und entscheidende Wendungen in der Politik herbeiführen konnten. Die detaillierte Untersuchung der Akteure und ihrer Strategien bietet wertvolle Einblicke in die Komplexität der politischen Landschaft dieser Zeit.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nationale Interessen, Sachbücher von Klaus von DohnanyiDas Buch "Nationale Interessen" von Klaus von Dohnanyi bietet eine tiefgehende Analyse der geopolitischen Entwicklungen seit dem Ausbruch des Ukraine-Kriegs. In dieser aktualisierten Neuausgabe wird untersucht, wie die USA zur Eskalation des Konflikts beigetragen haben und welche Rolle Deutschland in diesem Kontext spielt. Dohnanyi beleuchtet die Herausforderungen, vor denen Europa steht, und fordert eine strategische Neuausrichtung, um den neuen Realitäten gerecht zu werden. In einer Zeit, in der Europa zwischen den Machtzentren der USA und China steht, ist ein realistischer Umgang mit den eigenen Interessen unerlässlich. Das Buch ist sowohl provokant als auch anregend und bietet wertvolle Einsichten für alle, die sich mit der Zukunft Europas und der internationalen Politik auseinandersetzen möchten.26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Tunnelzelt 8 Personen, Großes Familienzelt mit Vorraum und Schlafkabine, Gruppen-Campingzelt für Outdoor-Aktivitäten, 610x244x198 cm, Grau und OrangeGroßzügiges Platz : Dieses Tunnelzelt bietet mit den Maßen 610 x 244 x 198 cm bequem Platz für bis zu 8 Personen. Die geräumige Schlafkabine sorgt für eine angenehme Nachtruhe bei gemeinsamen Ausflügen mit Familie oder Freunden im Freien.Praktischer Vorraum: Das Zelt verfügt über ein integriertes Vorzelt, das zusätzlichen Stauraum für Gepäck und Ausrüstung bietet. Nutzen Sie diesen Bereich flexibel als Aufenthaltsraum, zum Kochen oder einfach zum Entspannen im Schatten.Stabile Konstruktion: Hergestellt aus langlebigem 185T Polyester und gestützt durch hochflexible, leichte Glasfaserstangen. Die robuste Struktur sorgt für Formstabilität und bietet zuverlässigen Schutz bei verschiedenen Witterungsbedingungen.Optimale Belüftung und Zugang: Mit zwei Eingängen und zwei Fenstern ermöglicht das Campingzelt eine hervorragende Luftzirkulation.Einfacher Aufbau und Zubehör: Dank des flexiblen Steckverbindungssystems ist der Aufbau unkompliziert. Im sind das Tunnel-Familienzelt, ein abnehmbares Üb602,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gruppen Rundbürste Schwarz LGruppen-Rundbürste L mit Aluminiumgriff in Schwarz Für TAMPER Größe 56 - 58 Die Gruppen-Rundbürste mit schwarzem Aluminiumgriff wurde speziell für die Reinigung von Espressomaschinen der Größe TAMPER 56 bis 58 entwickelt. Diese Reinigungsbürste zeichnet sich durch ihre Flexibilität aus, denn der runde Bürstenkopf lässt sich leicht aufbiegen, um auch hinter den Bajonettverschluss der Brühgruppe zu gelangen. Durch einfaches Drehen der Bürste im Kreis können sowohl die Brühgruppe als auch die Dichtung gründlich gereinigt werden. Diese Bürste ist effektiv! Sie können den runden Bürsten-Kreis leicht aufbiegen, damit er in der Brühgruppe hinter den Bajonettverschluss gelangt. Einfach ein paar mal im Kreis drehen und die Brühgruppe, Dichtung sind wieder sauber. Angaben zum Hersteller und zur Produktsicherheit (GPSR): JoeFrex GmbH Dientzenhoferstr. 72 D-90480 Nuernberg info@joefrex.de14,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Hager Gruppen-Wippentaster WDE503404Zusammenstellung=BasiselementAusführung=GruppentasterBedienungsart=WippeWirkprinzip=elektromechanischAnzahl der Kontakte als Öffner=1Anzahl der Kontakte als Schließer=1Anzahl der Kontakte als Wechsler=6Ausführung kontaktlos=neinAnzahl der Betätigungswippen=2Polzahl=1Nennspannung=250 VBemessungsstrom=10 AMit Beleuchtung=neinMit Leuchtmittel=neinMit Signallampe=neinRückmeldekontakt=neinAnschlussart=SchraubklemmeMontageart=UnterputzBefestigungsart=Krallen-/SchraubbefestigungWerkstoff=sonstigeWerkstoffgüte=sonstigeHalogenfrei=jaAntibakterielle Behandlung=neinOberflächenschutz=unbehandeltAusführung der Oberfläche=mattFarbe=sonstigeRAL-Nummer (ähnlich)=7035Transparent=neinTextfeld/Beschriftungsfläche=neinAufdruck=ohneGeeignet für Schutzart (IP)=IP20Schlagfestigkeit=IK07Gerätebreite=71 mmGerätehöhe=71 mmGerätetiefe=41,6 mmMin. Tiefe der Gerätedose=35 mmKompatibel mit Apple HomeKit=neinKompatibe...19,56 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.